






🇬🇧 Data science engineering student (ESPRIT, Tunis) and actuarial science master's student (Le Mans Université). I build tools where code does the actuarial maths, the language model explains, and every figure is checked. Open to internships.


class YassineSelmi:
    formation  = ["Ingénieur Data Science — ESPRIT, Tunis",
                  "Master Actuariat — Le Mans Université"]
    diplome    = "août 2027"
    expertise  = ["IFRS 17", "Provisionnement (Chain Ladder, Mack, BF)",
                  "IFRS 9", "Solvabilité II", "Tarification GLM", "Valeurs extrêmes"]
    data_ia    = ["Machine learning", "LLM & RAG", "Agents (LangGraph)", "MLOps"]
    web3       = ["Hedera (HTS, HCS)", "Smart contracts Solidity"]
principe = "Le code calcule, le modèle de langage explique, chaque chiffre est vérifié."- 🎯 Je construis des outils qui relient la rigueur actuarielle et le machine learning moderne.
- 🔭 En ce moment : IFRS 17 Copilot, un copilote multi-agent qui produit des notes actuarielles citées et vérifiées.
- 🌱 J'approfondis : théorie des valeurs extrêmes, agents LLM fiables, évaluation rigoureuse des modèles.
- 🤝 Ouvert aux stages et opportunités en actuariat, data science et IA appliquée à l'assurance.
| Projet | Point fort | État | |
|---|---|---|---|
| 🧾 | IFRS 17 Copilot | CSM identique au centime sur 50/50 dossiers contre un script R indépendant · 370+ tests |    |
| 🏦 | ecl9 | Provision IFRS 9 prêt par prêt (Freddie Mac) : régression logistique contre LightGBM, testés hors période sur la crise de 2008 · écart de +49 % au 31/12/2007 · recalcul indépendant en R |    |
| 🚗 | SIAP | Tarification GLM + LightGBM, fraude (AUC ≈ 0,82), IBNR Chain Ladder / Mack / Bootstrap, vision YOLOv8 |   |
| 🧬 | VitaAI | 15 modules d'assurance-vie : Lee-Carter, SCR sur courbes EIOPA, VaR de longévité à 99,5 % |   |
| 🌪️ | climatXL | Réassurance catastrophe et climat : GPD non stationnaire, tarification de tranche XL, chargement 2035 de +27 % dans [−59 % ; +142 %], donc non démontré · ajustement de McNeil (1997) reproduit |    |
| 🧮 | claude_actuaire | Moteur de calcul actuariel livré comme skill Claude : 59/59 valeurs justes au banc d'essai, contre 47/59 sans code |    |
| 📈 | QuantAI | Ensemble LightGBM + LSTM + Transformer, Markowitz, Black-Litterman, agent avec validation humaine |   |
| ⚙️ | Titanic MLOps | GitHub Actions → GHCR → Jenkins → Prefect, automatiquement à chaque push |   |
 Tunis · 2022 – 2027 |
 2025 – 2027 |
11 certifications et attestations obtenues (NVIDIA Deep Learning Institute, The Hashgraph Association, 365 Financial Analyst, Forage, SAS) · 1 en cours (DataCamp)
| Certification | Organisme | Date | |
|---|---|---|---|
 |
Credit Risk Modeling in Python | 365 Financial Analyst | nov. 2026 |
 |
AIG Actuarial Analyst Job Simulation | Forage | nov. 2026 |
 |
Foundations of Insurance and the IFRS 17 Standard | SAS | nov. 2026 |
 |
Building RAG Agents with LLMs | NVIDIA DLI | oct. 2026 |
|
Building Transformer-Based NLP Applications | NVIDIA DLI | oct. 2026 |
|
Applications of AI for Anomaly Detection | NVIDIA DLI | avr. 2026 |
|
Rapid Application Development with LLMs | NVIDIA DLI | déc. 2025 |
|
Building LLM Applications With Prompt Engineering | NVIDIA DLI | déc. 2025 |
 |
Hedera Certified Developer Associate (HCDA) | The Hashgraph Association | oct. 2026 |
|
Hedera Business Foundation (HBF) | The Hashgraph Association | oct. 2026 |
|
Hedera Certified Foundation (HCF) | The Hashgraph Association | oct. 2026 |
 |
Data Analyst Associate | DataCamp | en cours |


📐 Compétences actuarielles en détail
| Domaine | Méthodes |
|---|---|
| IFRS 17 | Modèle général, PAA, CSM, ajustement pour risque, passif pour sinistres survenus |
| IFRS 9 | Pertes de crédit attendues (ECL), PD, LGD, EAD, survie en temps discret, scénarios pondérés |
| Provisionnement | Chain Ladder, Mack, Bornhuetter-Ferguson, Bootstrap ODP |
| Solvabilité II | SCR (mortalité, longévité, taux), courbes EIOPA, ORSA, ALM |
| Tarification | GLM Poisson et Gamma, machine learning (LightGBM, XGBoost), audit d'équité SHAP |
| Assurance-vie | Tables de mortalité Lee-Carter, provisions mathématiques, VaR de longévité |
| Risques extrêmes | Théorie des valeurs extrêmes, loi de Pareto généralisée, tarification de tranches XL |
📊 Statistiques GitHub
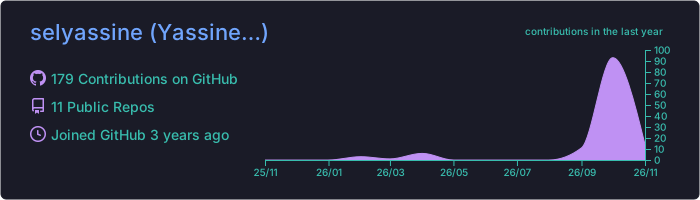
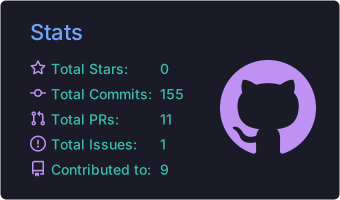
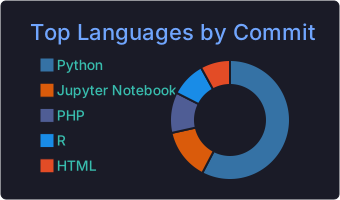
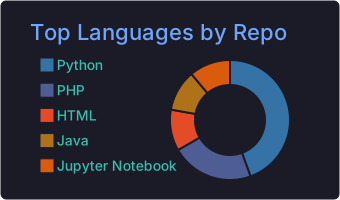

Une question sur un projet, un stage ou une collaboration ? Écris-moi sur LinkedIn.